

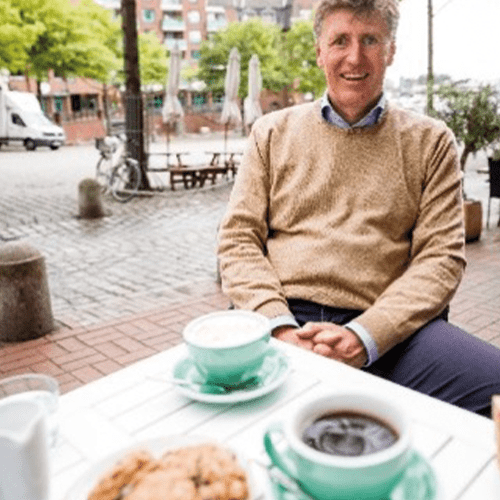
Der halbe Keks zum Kaffee – was er über unsere Altersvorsorge verrät
In meinen Workshops gibt es eine kleine Szene, die regelmäßig für Schmunzeln sorgt.
Wir sitzen bei einer Tasse Kaffee.
Dazu wird – wie so oft – ein kleiner Keks serviert.
Dann frage ich mein Gegenüber:
„Darf ich Ihnen die Hälfte des Kekses wegnehmen?“
Fast immer kommt zunächst ein überraschter Blick.
Manchmal wird gelacht.
Manchmal wird der Keks sogar instinktiv ein Stück näher an die eigene Tasse gezogen.
Dabei geht es gar nicht um den Keks.
Warum uns Verluste stärker beschäftigen als Chancen
Diese kleine Situation zeigt etwas, das wir alle kennen:
Ein möglicher Verlust beschäftigt uns meist stärker als ein möglicher Gewinn.
Wenn ich Ihnen verspreche, dass Sie in zehn Jahren vielleicht mehr Geld haben, klingt das interessant.
Wenn ich Ihnen zeige, dass Ihnen im Ruhestand Monat für Monat mehrere hundert Euro fehlen könnten, wird das Thema plötzlich persönlich.
Nicht, weil ich Angst machen möchte.
Sondern weil unser Gehirn so funktioniert.
Wir reagieren schneller auf das, was wir verlieren könnten, als auf das, was wir gewinnen können.
Genau das passiert bei der Altersvorsorge
Viele Menschen nehmen ihre spätere Rentenlücke heute noch gar nicht wahr.
Sie existiert nicht sichtbar.
Es fehlt heute nichts auf dem Konto.
Der Alltag funktioniert.
Die Rechnungen werden bezahlt.
Deshalb entsteht leicht das Gefühl:
„Darum kümmere ich mich später.“
Erst kurz vor dem Ruhestand wird vielen bewusst, dass nicht jemand etwas weggenommen hat.
Sondern dass sie sich über viele Jahre nicht aktiv mit ihrer finanziellen Zukunft beschäftigt haben.
Die fünf Denkfehler, die ich immer wieder erlebe
In meinen Beratungen begegnen mir dabei häufig dieselben Gedanken:
- „Ich habe noch genug Zeit.“ Dabei ist Zeit einer der größten Verbündeten beim Vermögensaufbau.
- „Die gesetzliche Rente wird schon reichen.“ Ob sie ausreicht, hängt immer vom gewünschten Lebensstandard ab.
- „Heute gibt es wichtigere Themen.“ Verständlich – doch genau deshalb wird Vorsorge oft verschoben.
- „Ich kann später immer noch entscheiden.“ Jede aufgeschobene Entscheidung verkürzt den Zeitraum, in dem Vermögen wachsen kann.
- „Ich kümmere mich erst darum, wenn es nötig wird.“ Leider ist dann oft ein Teil der Gestaltungsmöglichkeiten bereits verloren.
Gute Beratung beginnt nicht mit Zahlen
Viele glauben, Finanzberatung beginnt mit Tabellen, Renditen und Produkten.
Meine Erfahrung ist eine andere.
Sie beginnt mit einer einfachen Frage:
„Wie möchten Sie später leben?“
Erst wenn dieses Bild klar ist, bekommen Zahlen eine Bedeutung.
Dann geht es nicht mehr um Verträge.
Sondern um Freiheit.
Um Zeit.
Um Möglichkeiten.
Mein Impuls für Dich
Stell Dir heute einmal eine einfache Frage:
Wenn Dir im Ruhestand tatsächlich jeden Monat „der halbe Keks“ fehlen würde – würdest Du es erst dann bemerken wollen? Oder lieber heute etwas dagegen tun?
Finanzielle Vorsorge beginnt nicht mit dem ersten Vertrag.
Sie beginnt mit der Entscheidung, die eigene Zukunft nicht dem Zufall zu überlassen.
